大连港口吞吐量分析:2024年主要货类变化与趋势解读
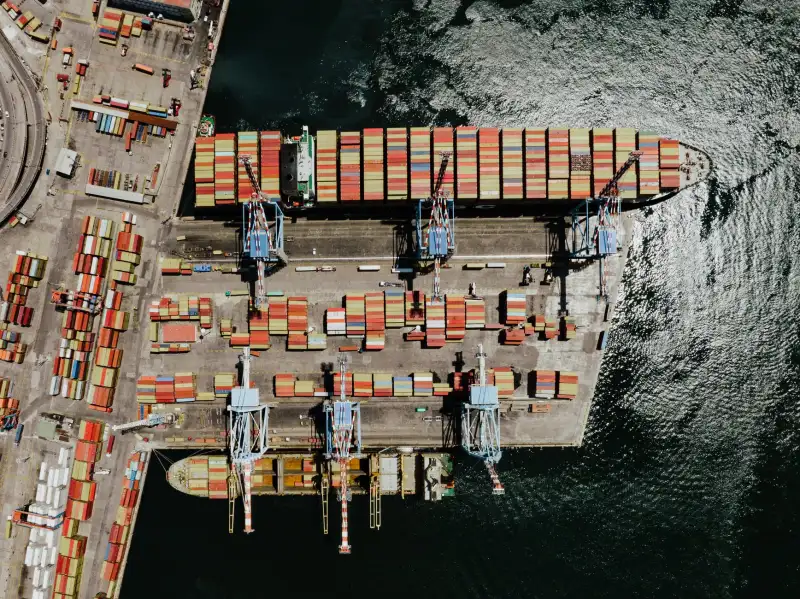
2024年大连港货物吞吐量突破4.8亿吨,同比增长约3.2%,但细分货类的表现分化明显。原油及成品油吞吐量受炼化产能调整影响小幅回落,集装箱吞吐量则依托RCEP航线加密保持4%以上增速。铁矿石中转量在东北腹地钢厂补库节奏带动下前高后低,全年呈"倒V"走势。这种结构性变化,单看总量数字很难察觉,需要拆开货类逐一分析。
一、主要货类变化的底层逻辑
原油货类下滑并非需求萎缩那么简单。大连港周边炼厂2024年进入集中检修期,叠加部分地炼企业开工率维持在60%左右的低位,直接拉低了接卸需求。与此同时, LNG 和化工品吞吐量分别增长8.7%和5.1%,替代效应正在显现。集装箱方面,冷链箱和跨境电商货源成为增量主力,这与大连港近年推动的"通道+枢纽"策略直接相关。
铁矿石的波动更值得关注。上半年钢厂利润修复带动补库,港口疏港量一度冲高;下半年成材端需求走弱,贸易商观望情绪加重,压港与疏港交替出现。这种节奏变化对船舶供需分析提出了更高要求——船东需要根据港口库存和疏港效率动态调整运力部署,而非简单看月度吞吐量数据。
二、从吞吐量到运价的传导链条
吞吐量变化如何传导至航线运价,是很多从业者容易忽略的环节。以大连至日韩近洋航线为例,集装箱吞吐量增长带来的舱位需求上升,在2024年三季度推动运价指数环比上涨约12%。但远洋航线受全球运力过剩拖累,涨幅有限。这种分化在航线运价报告中体现得尤为清晰——近洋航线准班率维持在85%以上,远洋航线则因绕行和港口拥堵降至72%左右。
船期准点率的下滑又会反向影响货主选择。部分高时效货物开始转向青岛、天津等替代港口,这对大连港的货源稳定性构成潜在压力。定期跟踪船期准点率报告,可以帮助货代和货主提前预判转运风险,合理安排出运计划。
三、对比分析与可执行建议
横向对比环渤海主要港口,大连港在原油和铁矿石上的传统优势正在被稀释,但集装箱和冷链的增速高于区域平均水平。这种"传统货类承压、新兴货类补位"的格局,在最新的海运市场报告中被归纳为结构性换挡期。对贸易企业和物流服务商而言,有几个方向值得关注:
- 货类结构调整:关注LNG、化工品和冷链箱的增量机会,提前布局相关仓储和报关资源
- 运力配置优化:结合船舶供需分析,在近洋航线舱位紧张时锁定长约,远洋航线则保持灵活
- 数据工具应用:将港口吞吐量分析与运价、准班率数据交叉验证,避免单一指标误判
大连朋胜经济信息咨询有限公司持续跟踪大连港及各主要货类的月度动态,结合航线运价与船期数据,为客户提供可落地的海运市场报告与定制化分析服务。吞吐量数字背后,真正有价值的是货类结构变化带来的决策窗口。