海运市场报告:2024年大连港集装箱吞吐量增长趋势与航线运价分析
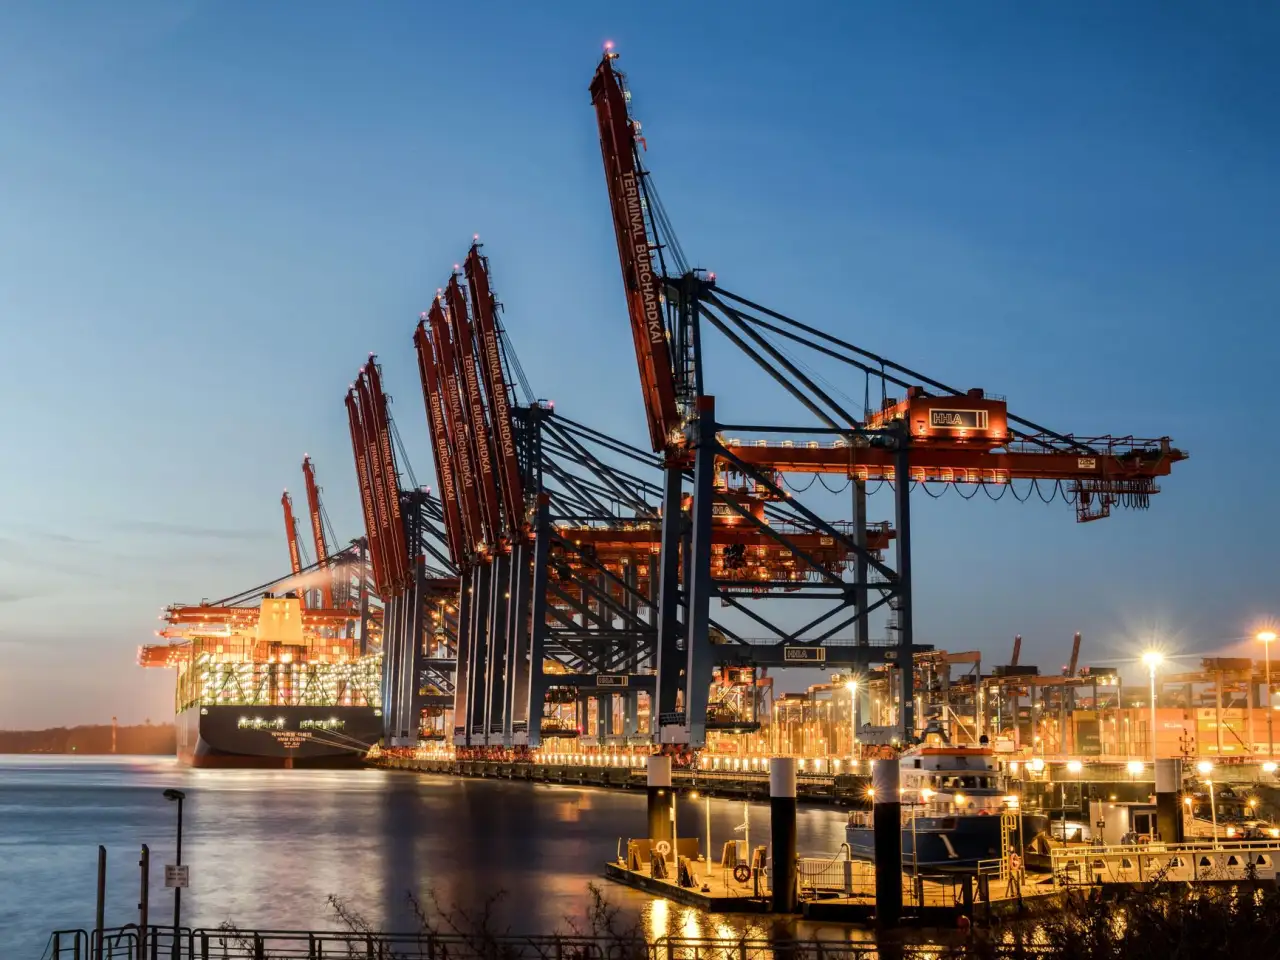
2024年,大连港集装箱业务在东北亚航运格局调整中呈现出明显的结构性变化。作为东北地区外贸进出口的核心枢纽,大连港全年集装箱吞吐量突破500万标箱,同比增长约8%,其中外贸箱占比稳步提升。这一数据背后,既有RCEP区域贸易深化的拉动,也有航运联盟航线重组的推动。对于货代企业和进出口商而言,读懂这份海运市场报告中的吞吐量信号,比单纯关注运价涨跌更具决策价值。
港口吞吐量分析:增量从何而来
拆解大连港的箱量结构可以发现,增量主要来自三个方向:日韩近洋航线的冷链箱与化工品箱、东南亚航线的电子产品拼箱、以及内贸中转箱的回流。值得关注的是,大连港2024年新增了2条直航东南亚的航线,填补了此前部分货物需经釜山中转的空白,中转环节的压缩直接降低了货主的综合物流成本。从港口吞吐量分析的角度看,这种“航线直航化”趋势正在重塑环渤海港口的竞争格局——青岛、天津与大连在东北亚中转箱源上的争夺将更加激烈。
不过,箱量增长并不等同于利润改善。部分航线出现“增量不增价”的现象,船公司在旺季加投运力后,舱位供给宽松反而压制了运价上行空间。
航线运价报告:分化中的定价逻辑
2024年大连港出口航线运价呈现显著分化。日韩航线受短途运力过剩影响,运价长期在低位徘徊,部分船公司甚至以贴近成本线的方式维持班期;而东南亚和印巴航线则因红海绕行带来的运距拉长,运价中枢较2023年抬升了15%—20%。一份可靠的航线运价报告需要区分“名义运价”与“含附加费的综合成本”,旺季的拥堵附加费和低硫燃油附加费往往被低估。
- 日韩航线:运价低位震荡,适合锁定长约、以量换价
- 东南亚航线:直航红利释放,关注拼箱与整箱的价差窗口
- 远洋干线:绕行成本传导滞后,需动态跟踪船期变化
船舶供需与船期准点率:运价背后的隐形变量
运价波动的底层逻辑离不开船舶供需分析。2024年全球新造船交付量处于高位,但红海绕行消化了相当一部分有效运力,实际可用舱位并未如预期般宽松。与此同时,船期准点率报告显示,大连港出发航线的平均准点率较上年下降约5个百分点,主要受中转港拥堵和天气因素影响。准点率下滑意味着货主的库存缓冲成本上升,这部分隐性成本往往不体现在运价报价单上,却是供应链测算中不可忽视的一环。
对货代企业而言,建议将船期准点率纳入供应商评估体系,对高频次、强时效的货物优先选择准点率稳定的船公司,而非单纯比价。
实践建议与趋势展望
综合来看,2024年大连港海运市场的主线是“箱量温和增长、运价结构分化、准点率承压”。建议进出口企业建立季度性的海运成本复盘机制,结合海运市场报告中的运价与船期数据,动态调整订舱节奏和合同条款。展望2025年,随着东北亚航线网络进一步加密,大连港的中转枢纽功能有望增强,但运力投放与需求增速的匹配度仍是运价走势的关键变量。持续跟踪港口吞吐量与船舶供需的联动变化,才能在波动中把握订舱窗口。