大连港口吞吐量年度分析:区域航运市场供需格局变化解读
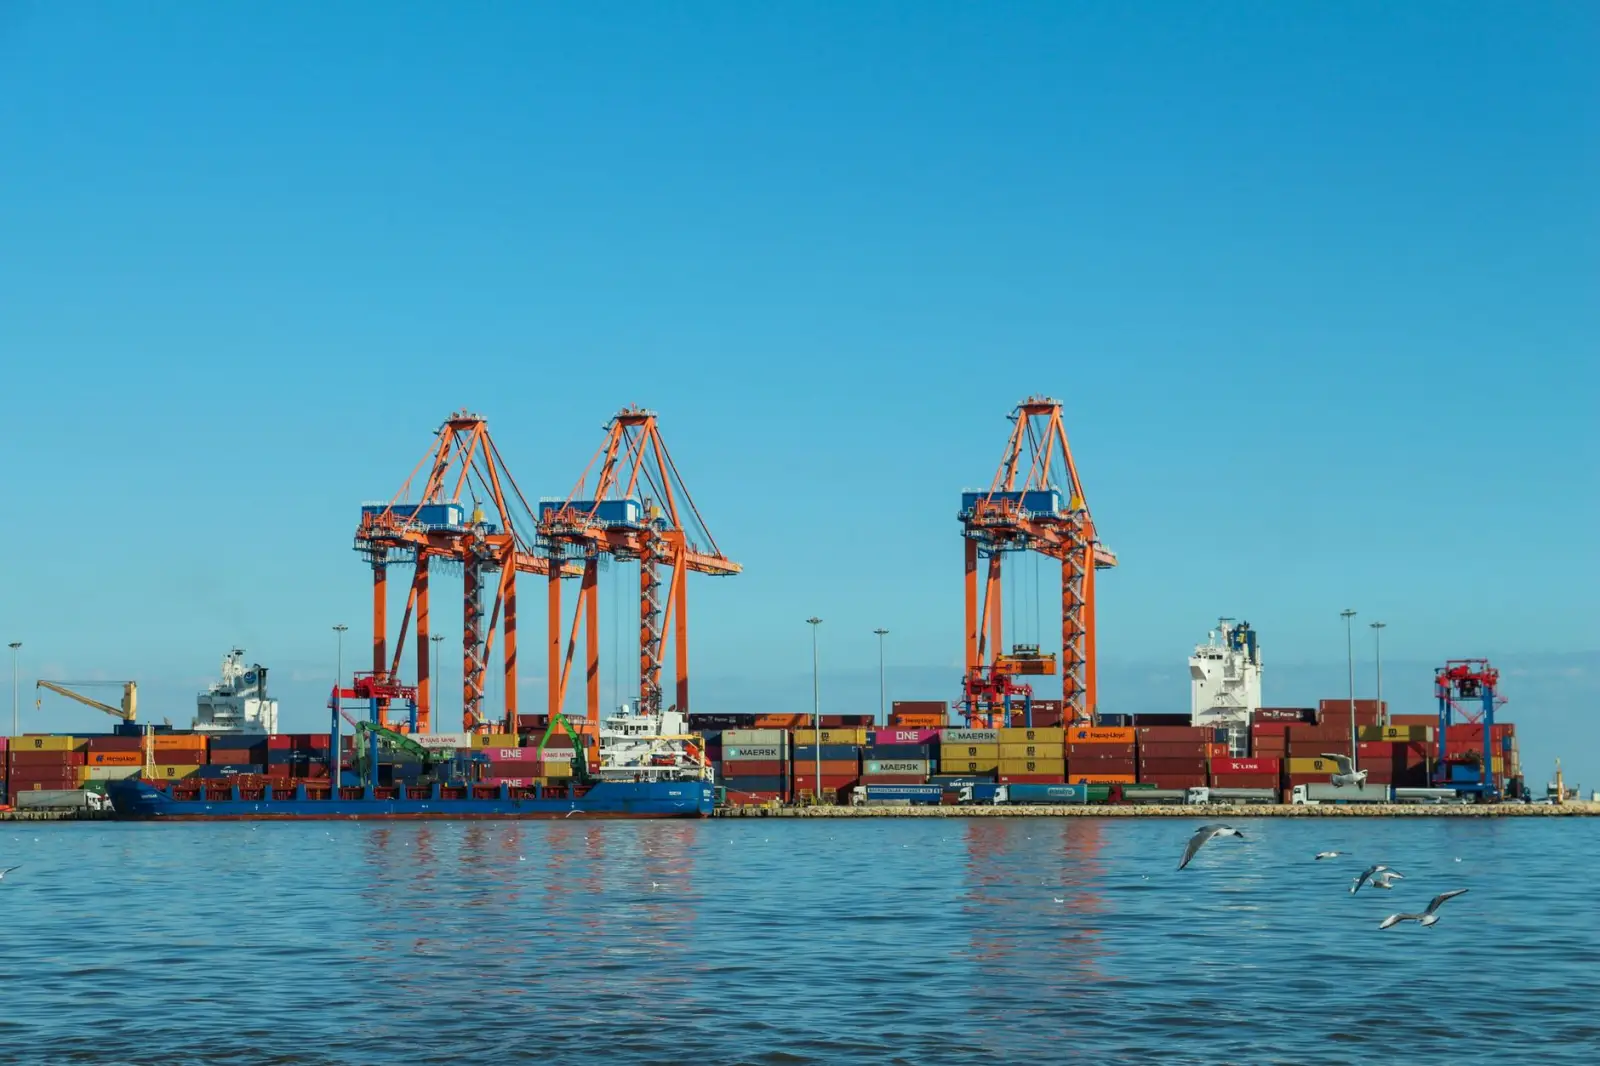
2024年大连港货物吞吐量突破4.8亿吨,集装箱量同比增长约6%,但增速较前两年有所放缓。表面看是东北腹地货源增长乏力,深层原因却指向全球航运联盟重组后干线港挂靠逻辑的变化——大连作为北方中转节点的角色正在被重新定义。对本地货主和物流企业而言,读懂吞吐量背后的结构性信号,比记住总量数字更有价值。
吞吐量增速放缓背后的三重变量
拆解大连港年度数据,增速放缓并非单一因素所致。航线运价报告显示,2024年东北亚至欧洲航线运价波动幅度收窄,船公司更倾向于将运力集中投放在上海、宁波等枢纽港,大连的干线挂靠密度相对下降。与此同时,东北腹地的钢铁、化工等传统大宗货源需求进入平台期,集装箱化率提升空间有限。
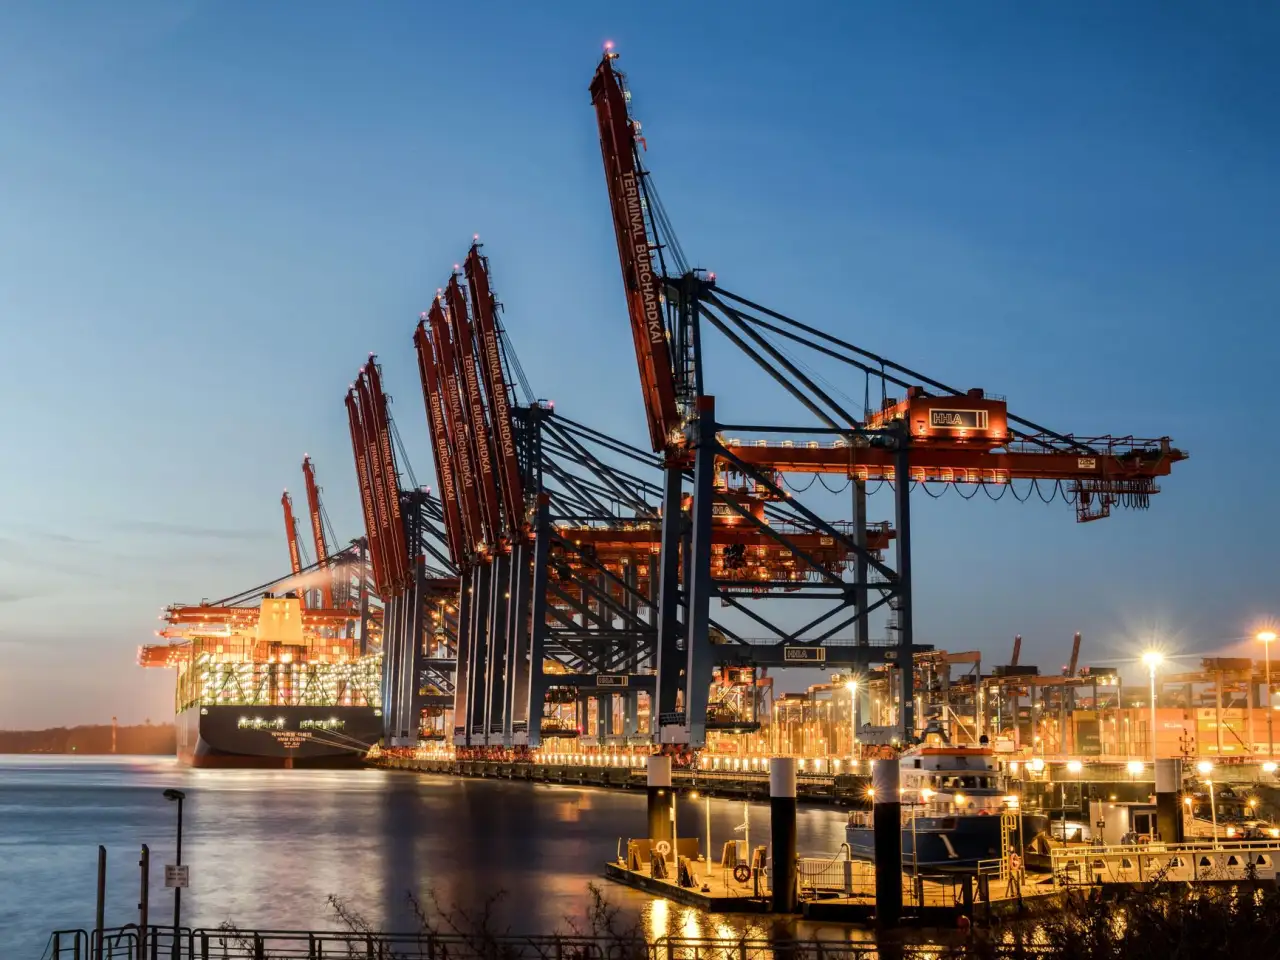
另一个容易被忽视的变量是船舶大型化。2万TEU以上超大型集装箱船对港口水深、岸线及集疏运效率提出更高要求,部分船公司在大连港的挂靠船型调整,直接影响了单船装卸量和泊位周转节奏。这些变化在船舶供需分析中体现得尤为明显——运力供给的结构性错配,正在重塑区域港口的竞争格局。
从船期数据看供需匹配效率
港口吞吐量的波动,往往先于船期准点率的变化被感知。船期准点率报告追踪显示,2024年大连港集装箱班轮准点率维持在78%—82%区间,较上年略有改善,但支线船与干线船的衔接效率仍有提升空间。部分内贸航线因船期密度不足,货主被迫转向公路或铁路分流,这反过来又削弱了港口的中转集聚效应。
值得关注的是,港口吞吐量分析不能只看总量,更要看箱型结构和重空比。大连港外贸重箱占比的变化,直接反映了腹地出口产业的景气度。空箱调运比例偏高时,往往意味着回程货源组织能力不足,这对船公司的航线经济性构成压力,也会间接影响后续运力投放决策。
区域竞争格局的对比视角
把大连港放在环渤海港口群中对比,青岛港在集装箱干线网络上的先发优势、天津港在京津冀腹地的货源纵深,都构成了差异化竞争。大连港的优势在于东北亚国际航运中心的定位和冷链、矿石等专业化泊位能力。这种对比不是简单的排名之争,而是提醒从业者:海运市场报告的价值在于识别各港口的比较优势,而非追逐单一吞吐量指标。
- 干线挂靠密度:直接影响中转箱量和船期灵活性
- 腹地货源结构:决定重箱比例和回程组织效率
- 集疏运衔接:海铁联运比例是内陆货源争夺的关键
对货主和货代企业来说,建议将航线运价报告与船期数据交叉比对,在签约季提前锁定舱位和运价窗口;对港口运营方而言,提升支线网络密度和内陆无水港联动,比单纯争取干线挂靠更具可持续性。区域航运市场的供需再平衡仍在进行中,持续跟踪船舶供需分析与准点率变化,才能在下一次格局调整前做出前置判断。