大连海运市场报告:2024年港口吞吐量分析与航线运价趋势解读
2024年大连港集装箱吞吐量突破500万TEU,同比增长约8%,但增速呈现"前高后低"的节奏。原油、铁矿石等大宗散货吞吐量受腹地钢厂限产影响,三季度出现环比回落。这种结构性分化,正是撰写一份有参考价值的海运市场报告需要首先厘清的基本面。
一、港口吞吐量分析:增量从哪里来
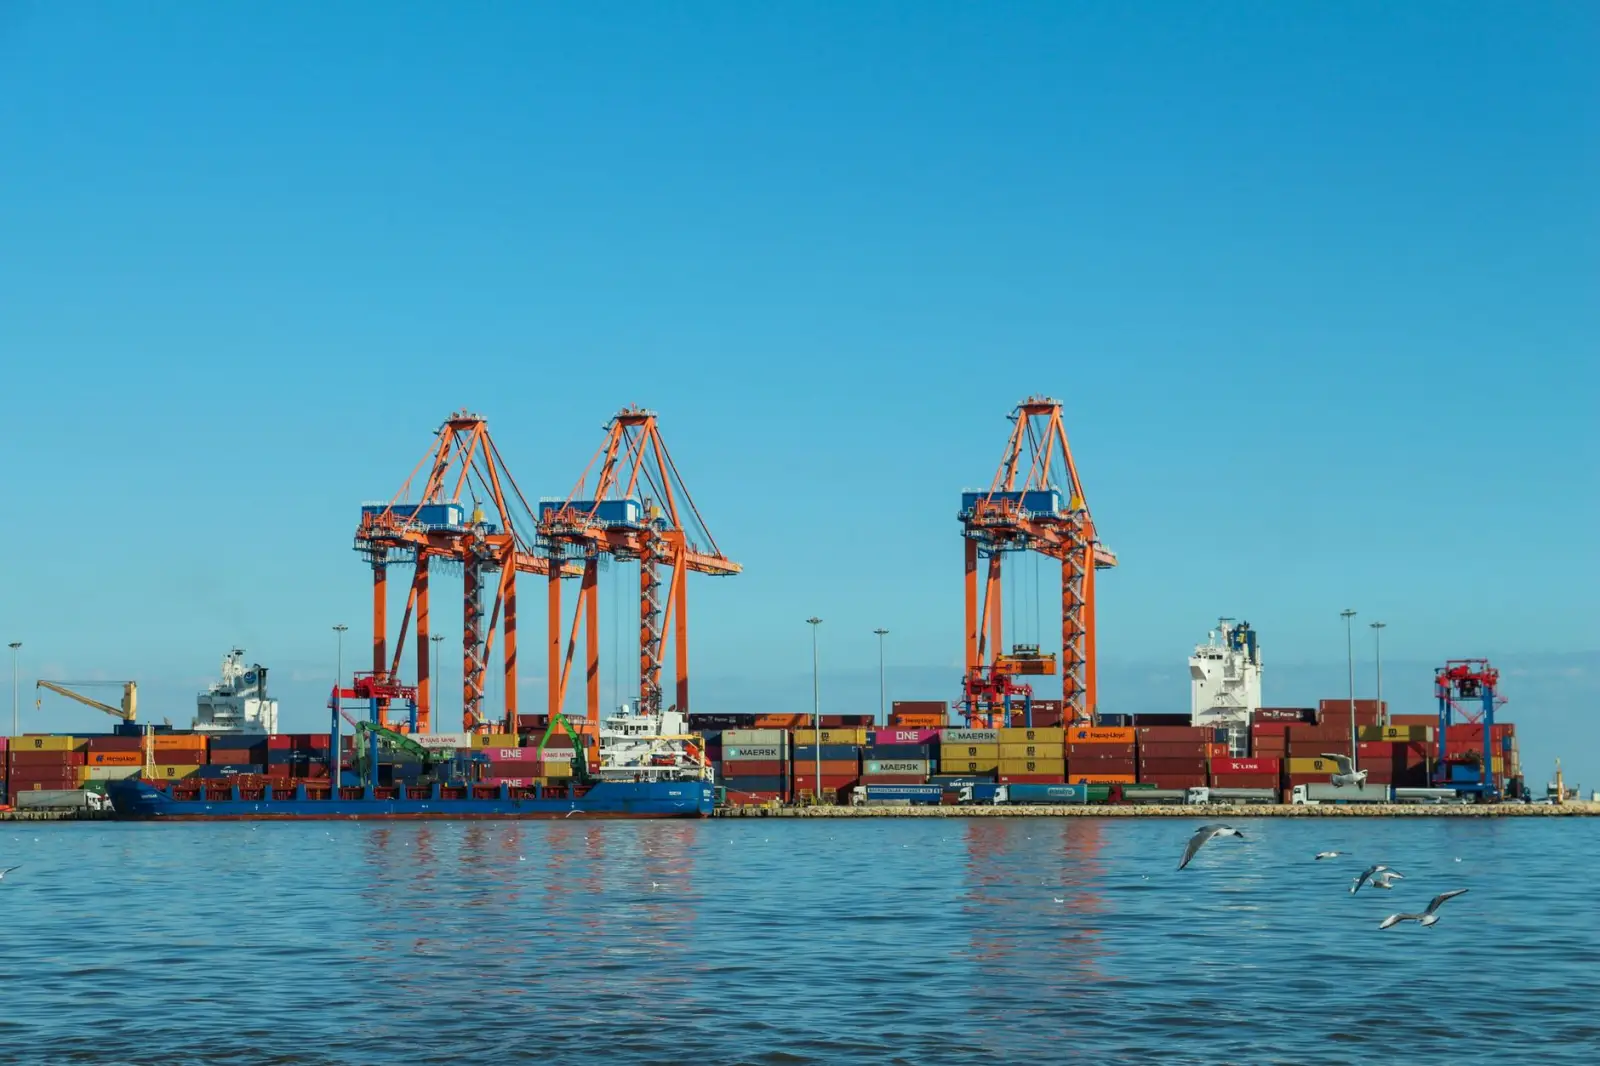
拆解大连港的货种结构,集装箱增量主要来自三条路径:一是日韩近洋航线加密,RCEP关税减让带动电子产品、精细化工品出口;二是内贸"散改集"政策推动,粮食、水泥等适箱货源回流;三是中转箱量提升,环渤海支线喂给港的集聚效应开始显现。
值得注意的是,港口吞吐量分析不能只看总量。集装箱、干散货、液散货的泊位占用逻辑完全不同——集装箱拼的是桥吊效率和堆场周转,散货拼的是锚地等泊时间和铁路疏运能力。混在一起看总量,容易掩盖真实的瓶颈环节。
二、航线运价报告:波动逻辑在切换
2024年大连出口航线运价呈现"近洋稳、远洋震"的格局。日韩航线运价波动幅度控制在±5%以内,而美西、欧基港航线受红海绕行、巴拿马运河水位限制等外生冲击影响,年内出现两轮明显跳涨。
从航线运价报告的编制角度看,需要区分三类成本驱动因素:
- 燃油附加费(BAF):随布伦特原油与新加坡380cst燃油价差联动,季度调整
- 旺季附加费(PSS):通常在8-10月美线旺季前2-3周公告
- 运力调控溢价:船公司通过停航、跳港人为收缩有效运力
第三项最容易被忽视,却往往是运价短期剧烈波动的真正推手。
三、船舶供需分析与船期准点率
全球手持订单占现有运力比约24%,2025-2026年是新船集中交付期。这意味着船舶供需分析的天平正在从"船东市场"向"货主市场"倾斜,但节奏取决于老旧船舶拆解速度和环保法规(EEXI/CII)的执行力度。
船期准点率方面,大连港2024年综合准点率约72%,较2023年提升4个百分点。提升主要来自两个技术动作:一是泊位计划与引航调度的数字化协同,二是班轮公司与码头之间的EDI报文实时对接。但台风季(7-9月)仍是准点率的季节性低谷,船期准点率报告需要按季度拆分才有参考意义。
对于依赖海运的进出口企业,建议将运价锁定期从"年度长约"调整为"季度框架+月度指数联动",同时关注船公司停航公告与港口拥堵指数,把物流成本的不确定性控制在可承受区间。大连朋胜经济信息咨询有限公司持续跟踪环渤海海运数据,可为客户提供定制化的市场监测与决策支持。