大连港集装箱吞吐量季度分析:2025年航运市场趋势与运价波动解读
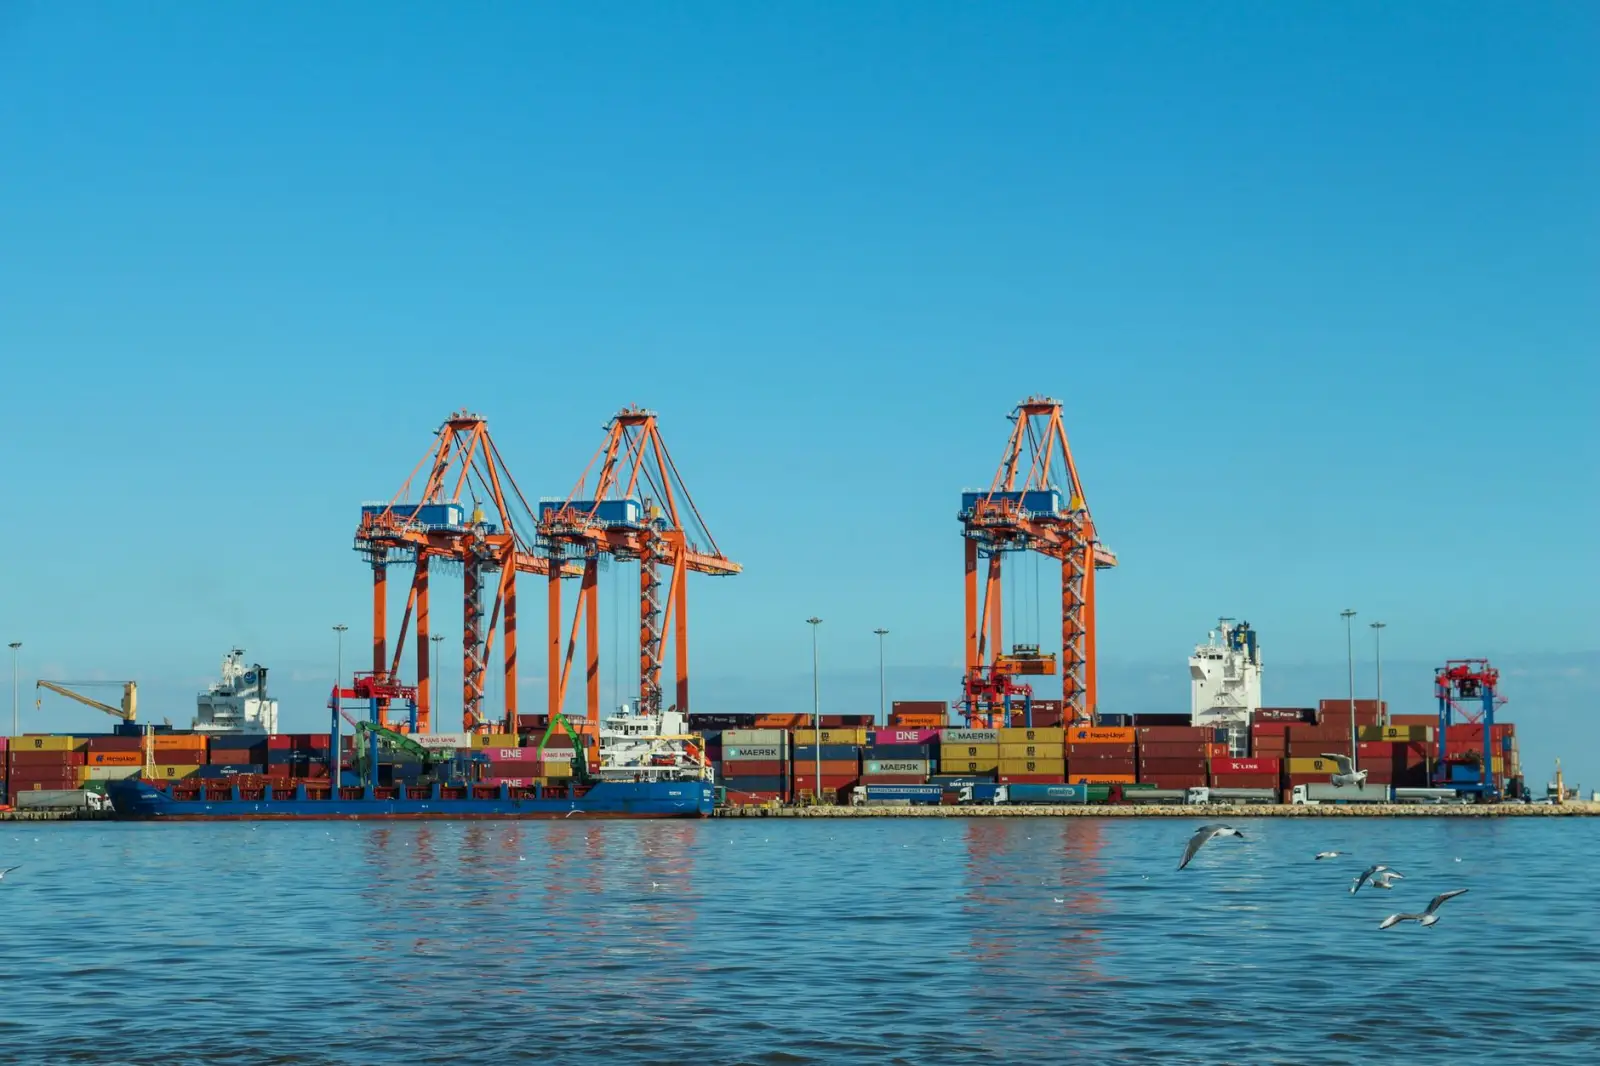
2025年一季度,大连港集装箱吞吐量交出了一份值得细读的成绩单。根据辽宁港口集团公开数据,大连港当季完成集装箱吞吐量约240万TEU,同比增幅约4.8%,其中外贸箱占比维持在72%左右。这个数字放在全国沿海港口中不算最亮眼,但考虑到东北亚地缘贸易格局的调整以及红海绕行对船期准点率报告的持续扰动,增长背后的结构变化比总量更值得关注。
我们从航线结构、运价波动、船舶供需三个维度拆解这份季度数据,并结合最新一期的海运市场报告,梳理出对货代企业、进出口贸易商和航运投资者有参考价值的判断。
一、吞吐量增长的结构性拆解:谁在拉动,谁在拖累
大连港一季度箱量增长主要由三条线贡献:日韩近洋航线箱量同比提升约6.2%,东南亚航线提升约5.1%,而远洋美西航线基本持平。内贸箱方面,受东北腹地粮食和化工品运输需求支撑,环比去年四季度回升明显。
拖累项同样清晰:欧洲航线受红海局势影响,部分船公司调整挂靠港序,大连港直航欧洲的箱量同比下降约3.5%。这提醒我们,单看港口吞吐量分析不能脱离航线网络的实际变化——同一座港口,不同航线的景气度可能截然相反。
二、运价波动背后的供需逻辑
一季度大连出口集装箱运价指数呈现“先扬后抑”走势。1月受春节前集中出货和绕行附加费推动,SCFI大连—欧洲线一度冲高至每40尺柜约3200美元;2月下旬起随着新船交付加速和需求季节性回落,运价逐步回调至2600美元附近。
运价波动的核心变量在于船舶供需分析:
- 供给端:2025年全球集装箱船队预计增长约6.8%,其中12000TEU以上大船交付集中,对远洋航线运价形成压制。
- 需求端:欧美补库周期温和启动,但尚未形成强劲拉动力,货量增速预计在3%-4%区间。
- 绕行消耗:红海绕行好望角仍消耗约8%-10%的有效运力,这是运价没有快速塌方的关键缓冲垫。
换句话说,当前运价是“运力过剩”与“绕行吃运力”两股力量博弈的结果。任何一方变量发生偏移,航线运价报告的结论都需要重新校准。
船期准点率:被低估的决策指标
很多货主只盯运价,忽视了船期准点率报告对供应链成本的隐性影响。一季度亚洲—欧洲航线平均准点率约52%,较去年同期下降约7个百分点。大连港出发的船舶,由于挂靠港序调整,部分航次实际到港时间与计划偏差超过5天。
这意味着什么?如果您的工厂采用JIT库存模式,船期波动带来的滞港费和缺货损失可能远超运价本身。建议在签订贸易合同时,将准点率条款纳入承运人考核,而不是单纯比价。
三、对从业者的实践建议
结合大连朋胜经济信息咨询有限公司长期跟踪的海运市场报告数据,我们给出三条可执行建议:
- 货代企业:针对日韩和东南亚近洋航线加大舱位锁定比例,远洋航线采用“短约+现货”组合,避免在运价下行通道中锁死高价长约。
- 进出口贸易商:二季度关注美线补库节奏,若洛杉矶港拥堵指数回升,可提前将部分订单转向大连—东南亚中转路径。
- 投资者:船舶供需分析显示2025年下半年新船交付压力更大,航运股估值需关注运价中枢下移风险,而非单季吞吐量脉冲。
大连港作为东北亚航运枢纽,其季度吞吐量变化是观察区域贸易冷暖的窗口。2025年航运市场的主线不是单边上涨或下跌,而是结构性分化——近洋优于远洋,准点率优于绝对运价,灵活供应链优于刚性长约。把港口吞吐量分析、航线运价报告和船期准点率报告放在同一张桌面上对照阅读,才能做出更贴近实际的判断。