大连港口吞吐量季度分析:2024年辽宁航运市场供需格局解读
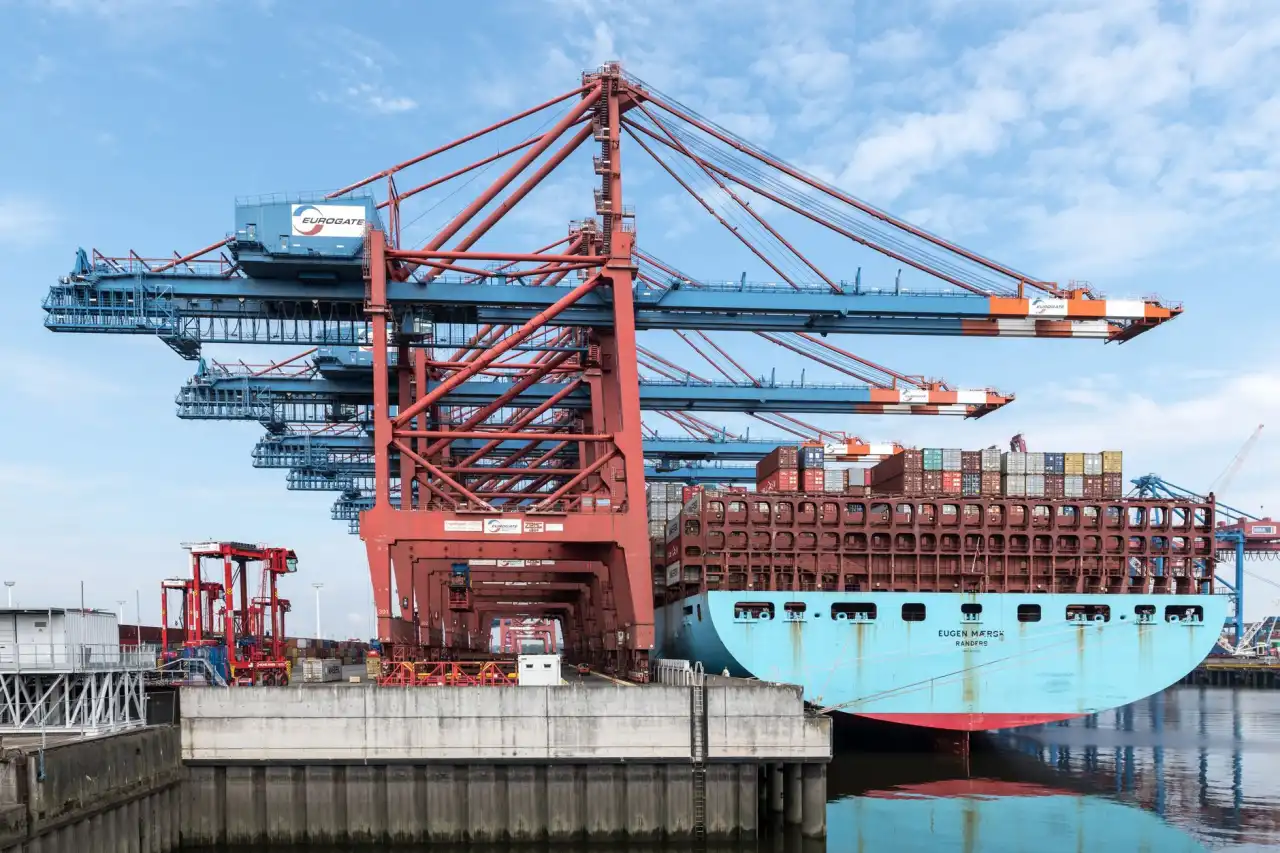
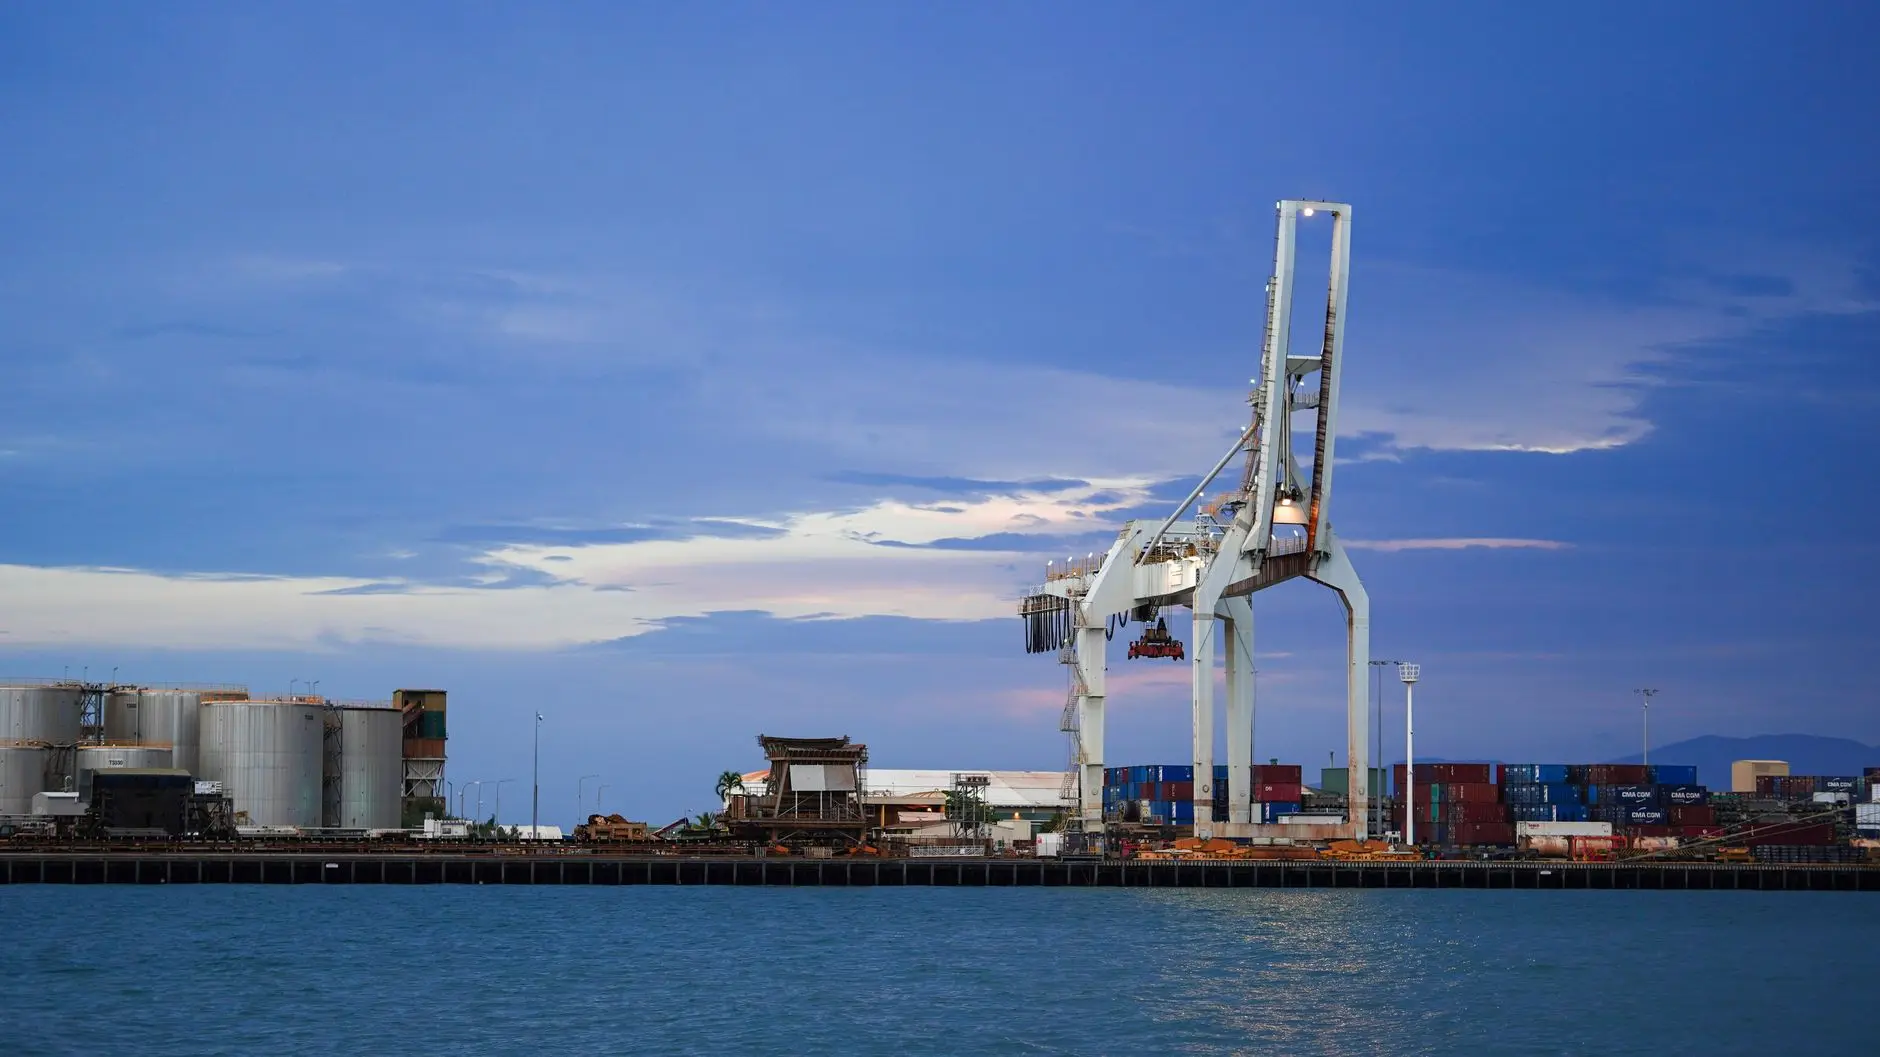
2024年二季度,辽宁沿海港口群交出了一份颇具看点的成绩单。大连港集装箱吞吐量同比增长约6.8%,原油、铁矿石等大宗散货受东北腹地钢厂开工率回升带动,环比改善明显。但数字回暖的背后,航运市场的供需结构正在发生微妙变化——运力投放节奏、航线密度调整、船期准点率波动,都在重塑货主与船东之间的议价逻辑。对于依赖港口物流的贸易企业和货运代理而言,读懂这些变化,比记住一个吞吐量数字更有价值。
吞吐量增长背后的结构性分化
拆解大连港季度数据可以发现,增长并非均匀分布。外贸集装箱受日韩航线加密和东南亚中转货源回流支撑,表现相对稳健;内贸箱则因环渤海支线竞争加剧,增速偏温和。散货方面,铁矿石进口量随钢厂补库节奏起伏,原油吞吐量则与炼厂检修周期高度相关。这种分化意味着,单看总量容易误判趋势,需要结合港口吞吐量分析中的货种结构和流向数据,才能判断增长是否具备持续性。
值得关注的是,辽宁港口整合后,大连港与营口港的功能分工逐步清晰,集装箱向大连集聚、散货向营口分流的格局正在强化。货主在选择口岸时,不能只看历史习惯,还要评估航线覆盖密度与集疏运成本。
运价与运力:供需博弈进入新阶段
二季度辽宁出口航线运价整体呈现“先扬后抑”走势。日韩近洋航线受船公司运力收缩影响,舱位阶段性紧张,运价小幅上行;远洋航线则因新造船交付持续释放运力,供需天平向货主倾斜。从船舶供需分析的角度看,当前区域内支线船与中小型集装箱船供给相对充裕,而特定特种船型仍存在结构性短缺。
这种格局对货主的直接启示是:
- 近洋航线宜提前锁定舱位,避免旺季临时议价被动;
- 远洋航线可适度拉长比价周期,利用运力宽松窗口争取长约优惠;
- 关注航线运价报告中的分航线走势,而非笼统的综合运价指数。
船期准点率同样是不可忽视的变量。二季度部分支线因天气和港口作业衔接问题,准点率出现波动,直接影响货主的库存周转和履约成本。定期查阅船期准点率报告,把准点率纳入承运人考核,比单纯比价更能控制隐性成本。
给从业者的实践建议
基于上述观察,建议相关企业建立季度性的航运数据复盘机制:将海运市场报告中的运价、运力、准点率三项指标与自身出货节奏对照,识别风险窗口。同时,在合同中预留运价调整条款和替代口岸方案,增强对供需波动的缓冲能力。对于需要深度研判的企业,可借助专业机构的海运市场报告与定制化港口吞吐量分析,把分散的数据转化为可执行的决策依据。
展望三季度,随着东北腹地工业生产节奏回稳和外贸订单季节性回升,辽宁航运市场供需有望保持弱平衡。运力交付压力仍在,运价大幅上行的概率有限,但航线结构和船期稳定性将成为货主选择合作伙伴的关键权重。把数据看细、把节奏踩准,才是穿越周期波动的稳妥打法。