大连港集装箱吞吐量季度分析:2024年航线运价走势与市场供需格局解读
2024年二季度,大连港集装箱吞吐量延续温和复苏态势,但航线运价的分化走势让不少货主与货代企业的决策难度明显上升。作为长期跟踪环渤海港口群动态的咨询机构,大连朋胜经济信息咨询有限公司在本期海运市场报告中,结合一线调研数据,拆解吞吐量背后的供需逻辑与运价传导机制,供从业者参考。
吞吐量波动的底层逻辑:不只是箱量数字
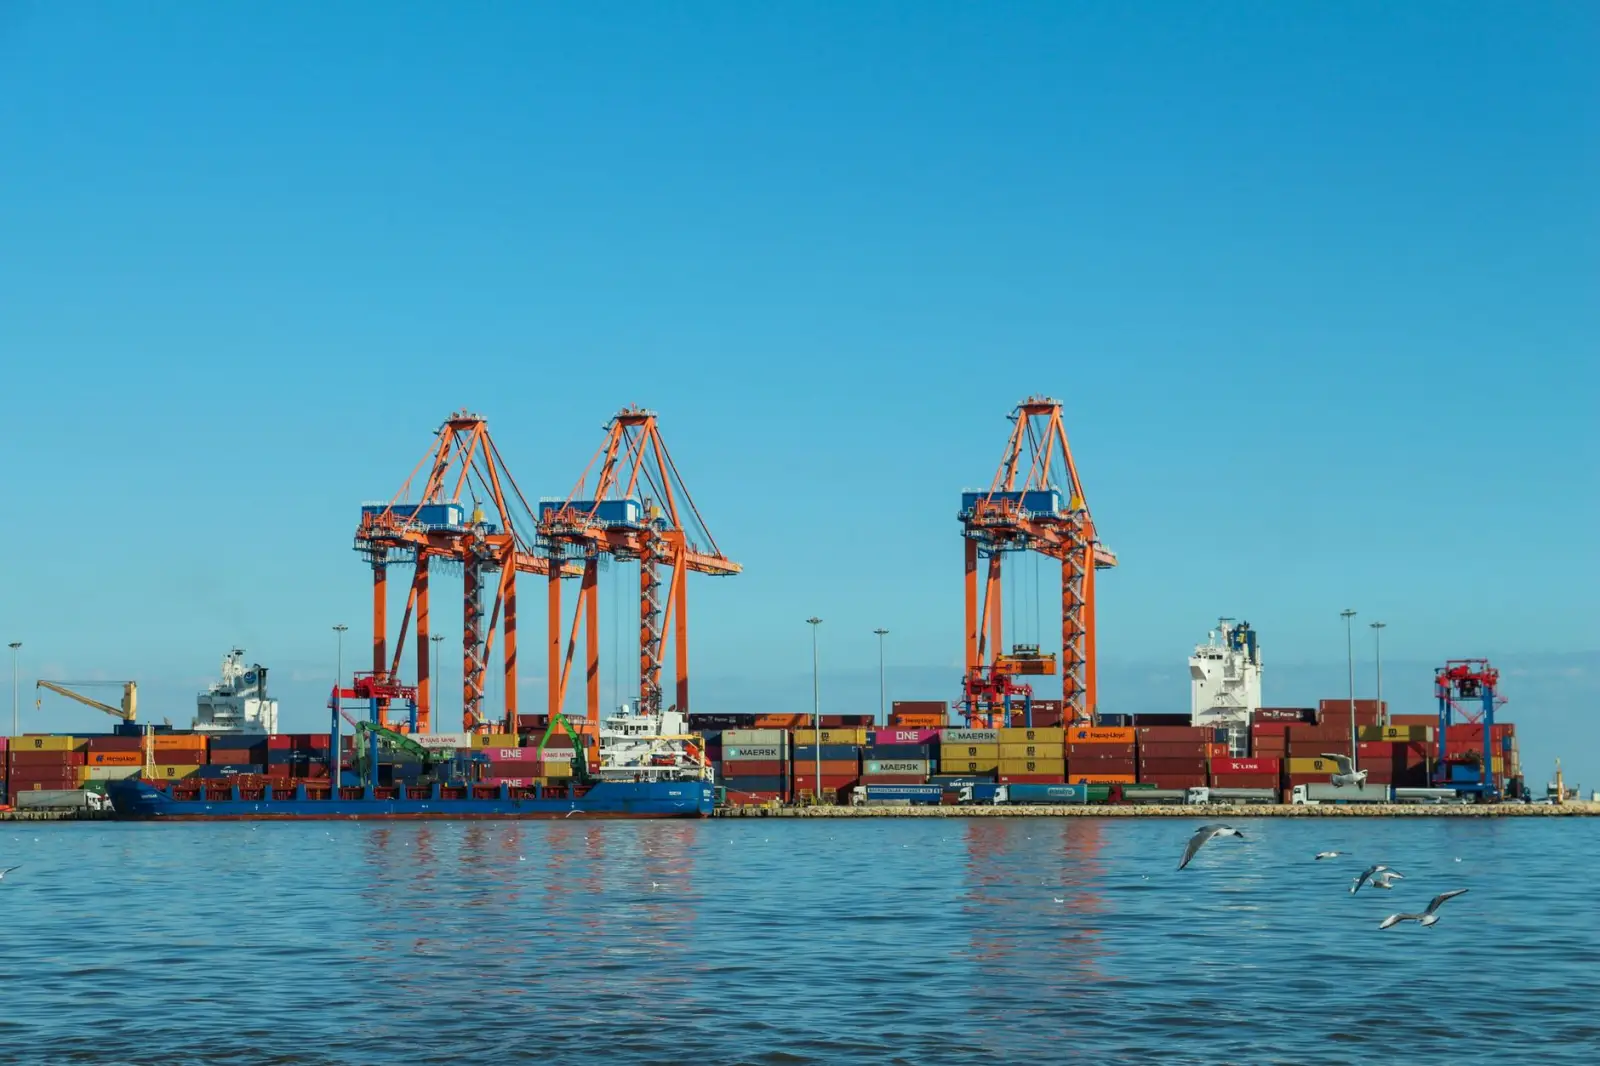
港口集装箱吞吐量的季度变化,本质上是腹地出口需求、航线密度与船舶大型化三者叠加的结果。以大连港为例,外贸集装箱占比高,日韩近洋航线与东南亚中转航线贡献了主要增量。理解港口吞吐量分析,不能只看TEU总数,还要拆解重箱/空箱比、中转箱占比与本地箱占比。空箱回流比例上升,往往意味着出口重箱生成不足,这一先行指标比总量数据更敏感。
从技术层面看,码头岸桥作业效率、堆场周转周期与集卡预约系统共同决定了实际通过能力。当船舶大型化导致单船装卸量突破8000TEU时,堆场峰值压力会传导至船期,进而影响准点率。
运价走势与船舶供需的联动机制
航线运价的季度波动,核心驱动来自舱位供给与货量需求的错配。2024年二季度,班轮公司在东北亚航线上的运力投放相对克制,部分航次出现舱位紧张,推动即期运价阶段性上行。撰写航线运价报告时,我们通常关注三个变量:
- 舱位利用率:低于85%时运价承压,高于95%时船公司议价能力增强;
- 船舶闲置率:全球闲置运力比例超过3%往往预示运价下行压力;
- 燃油附加费(BAF):低硫燃油价格波动直接影响综合运价成本。
船舶供需分析还需纳入新造船交付节奏。当前手持订单中万箱级以上船舶占比偏高,未来两年远东—欧洲航线的供给压力不容忽视,而近洋航线受中小型船更新周期影响,供需相对均衡。
船期准点率:被低估的运营指标
很多企业只盯运价,却忽略了船期准点率对供应链成本的隐性影响。一份可靠的船期准点率报告能揭示:准点率每下降10个百分点,货主的库存缓冲成本平均上升约6%—8%。大连港近洋航线准点率整体优于远洋干线,但受天气与港口拥堵的阶段性扰动仍然存在。实操中建议货主建立“准点率—安全库存”联动模型,对低准点率航线预留3—5天缓冲期。
数据对比:季度关键指标一览
下表为大连港2024年一季度与二季度核心指标对比(基于公开数据与调研估算):
- 集装箱吞吐量:一季度环比+2.1%,二季度环比+3.4%;
- 近洋航线即期运价指数:二季度较一季度上涨约5.2%;
- 平均船期准点率:一季度81%,二季度回升至84%;
- 空箱回流比例:由一季度的28%降至二季度的25%。
数据表明,箱量增长与运价上行同步出现,但准点率改善幅度有限,说明码头作业与航线衔接仍有优化空间。
给从业者的可执行建议
货主与货代企业可将海运市场报告中的运价指数与自身合同价做月度对标,识别偏差来源;同时把船舶供需分析结论纳入长约谈判筹码,在运力宽松窗口锁定优惠费率。港口吞吐量分析则适合用于判断腹地货源趋势,辅助仓储与集疏运资源配置。大连朋胜经济信息咨询有限公司持续输出季度跟踪研究,帮助企业在波动中找准节奏。